2018年2月23日 星期五

【個人所得以已實現之所得為限!】(105)

案例:
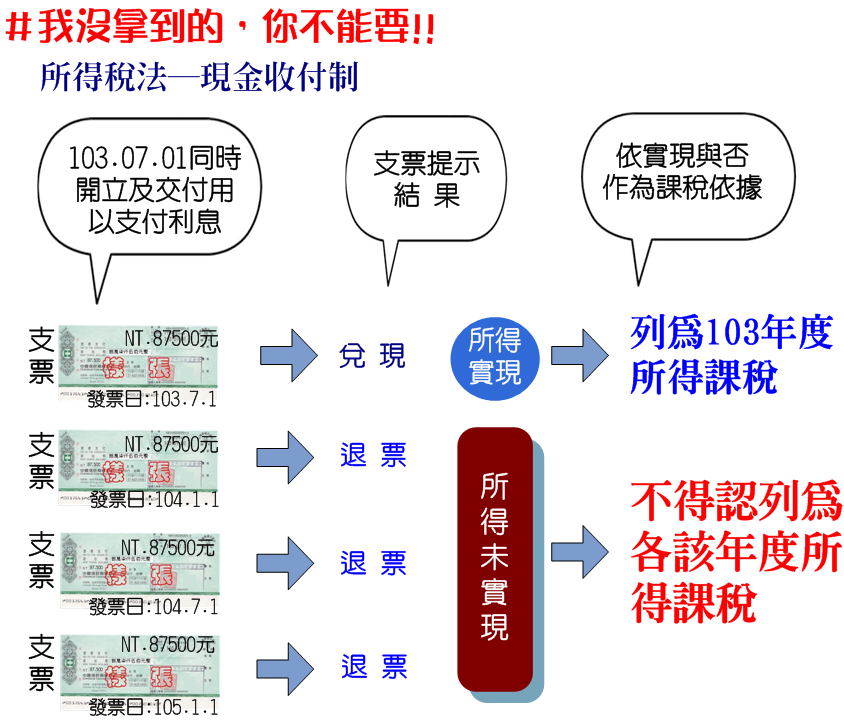
小如是個努力工作的上班族,經過多年投資理財的結果,已經是一個在北擁有小套房,外加500萬存款的小富婆。103年時她的同事阿偉,急著結婚買房子,手邊缺自備款,小如想運用這筆500萬元閒錢賺取比一般銀行定存較高的利息,所以在1037月時將這筆500萬元借給阿偉2年,利息約定年息3.5%,每半年支付利息一次。1037月阿偉開出4張利息支票,每張87,500元,日期分別為10371日、10411日、10471日、10511日,交給小如。之後小如如期兌現10371日的支票,但第2期以後的支票因阿偉欠債跑路造成退票,小如不甘金錢受損,提起民事訴訟請求償還。而國稅局依據阿偉的利息簽發支票紀錄及小如銀行帳戶轉帳託收紀錄資料,仍核課小104年度利息收入175,000元。請問,國稅局的核課處分是否適法?

答:
國稅局的處分有違誤。依司法院釋字第377號解釋及最高行政法院61年判字第335號判例規定,個人所得係以已實現之所得為限。故本件阿偉支付給小如的第2期、第3期及第4期支票遭到退票,僅兌現第1期的87,500元,有小如提出銀行存摺對帳單證明,國稅局未依職權進一步向銀行求證支票退票之事實,逕行認定小如104年度有利息收入175,000元,違反上述司法院釋字及最高行政法院判例意旨,應予以撤銷。(106年7月編寫)

相關法規:

2018年2月16日 星期五

【提起再審,應具體表明再審理由,否則法院無庸命其補正,可逕行駁回】(100)

案例:
與國稅局間綜合所得稅事件,提起行政訴訟,經法院判決駁回其訴(下稱原確定判決),阿沒有提起上訴,判決就已確定。但阿越想越不服,提起再審之訴,僅主張:原確定判決有行政訴訟法第273條第1項第14款「原判決就足以影響於判決之重要證物漏未斟酌。」之再審理由,但未具體指明有哪些重要證物漏未斟酌,法院未命阿鳩補正,以裁定駁回阿之再審之訴。阿認為其提出之訴狀已表明有再審理由(即行政訴訟法第273條第1項第14),為什麼法院沒開庭就裁定駁回呢?

答:
再審之訴,應依行政訴訟法第277條第1項第4款規定,以訴狀表明「再審理由及關於再審理由並遵守不變期間之證據」,此為必須具備的程式。所謂表明再審理由,必須指明確定裁判有如何合於法定再審事由之具體情事始為相當。倘僅泛言有何條款之再審事由,而無具體情事者,則仍未符合應表明再審理由之規定。又如未表明再審理由,法院無庸命其補正,以再審之訴不合法以裁定駁回之(最高行政法院67判字第738號判例參照)
本件阿僅以訴狀表明有行政訴訟法第273條第1項第14款之再審事由,惟未指明原確定判決有如何合於該款再審事由之具體情事,仍未符合應表明再審理由之規定,法院無庸命其補正,以裁定駁回之。(106年6月編寫)

相關法規:10874日大法庭新制實施後,判例、決議已不具通案拘束力。原判例無裁判全文可資查考者,停止適用;如有,其效力等同裁判。決議則等同曾表示之法律見解。)